Domain turmfalken.de kaufen?
Wir ziehen mit dem Projekt
turmfalken.de um.
Sind Sie am Kauf der Domain
turmfalken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain turmfalken.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
moses. Der Wald - Unser einzigartiger LebensraumExpedition Natur – Der Wald nimmt kleine Forschende mit auf eine einzigartige Reise in den Wald. So können wissbegierige Kinder Wissen, Beobachtungen und Aktionen rund um Pflanzen, Tiere und co. erwerben und erleben. Das Buch ist ideal geeignet für Kinder mit Forschungsdrang und einem Interesse für die verschiedenen Bäume, Sträucher, Pilze und Lebewesen, die sich im Wald finden. Coole Aufgaben zum Forschen und Experimentieren laden Entdecker*innen dazu ein, den Wald auf eine neue Weise zu erleben. Ob gemeinsam mit Freund*innen oder mit der Familie: Der Wald begleitet Kinder bei ihrem Ausflug in die Natur und bringt die faszinierenden Lebensräume der Bäume, Pflanzen und Tiere Kindern spielerisch näher.14,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zinn Giessform Greifvogel Raabe - Silikonform hitzebeständig - benötigt ca. 140g ReinzinnProduktinformationen "Zinn Giessform Greifvogel Raabe - Silikonform hitzebeständig - benötigt ca. 140g Reinzinn" Zinngießform Greifvogel Raabe , ca. 138g ReinzinnAbmessungen: 5,6cm x 2,7cm x 5,5cmSilikonform: ca 7,4 x 8,5 x 5,8 cm Sie erhalten eine neue Zinngießform aus hitzebeständigem Silikon Kautschuk HB (kurzzeitig bis max. 450 Grad Celsius) zum Ausgießen mit niedrigschmelzenden Metalllegierungen wie z.B. Zinn oder Blei. Gießen Sie beliebig oft und bearbeiten bzw. bemalen Sie die Figuren anschließend nach Ihren eigenen Vorstellungen. Ein faszinierendes Hobby: Individuelle Figuren aus eigener Herstellung zum Sammeln, Verschenken oder Verkaufen!Bieten Sie Ihre eigenen Figuren z.B. auf ebay an - die Zinngießform macht sich schnell bezahlt! Die Formen haben eine sehr lange Lebensdauer von vielen Jahren und hunderten Abgüsse.Damit Sie lange Freude daran haben, achten Sie bitte darauf, die Form vor jedem Ausguss.und vor längerer Lagerung sorgfältig mit Talkum Formenpuder auszupudern.Das schont die Form und durch die verbesserten Fließeigenschaften des Gießmaterials in Verbindung mit dem Talkum Formenpuder erhalten Sie bessere Gießergebnisse. Sie können auch von allen Zinngießformen fertig gegossene Figuren in beliebiger Menge erhalten, z.B. für Veranstaltungen, Geschenke, etc. Produkttyp: Silikonform Härtegrad Shore: A33 Farbe: Rotbraun45,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
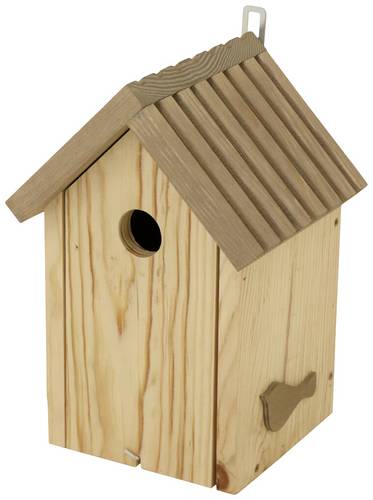
AniOne NistkastenDas Einflugloch hat einen Durchmesser von 2,8 cm mit Metallplatte zum Schutz vor Spechten. Der Nistkasten ist in einer Höhe von ca. 2-3 m über dem Boden in Richtung Südost anzubringen und pralle Sonne sollte vermieden werden. Nach der Brutzeit sollte der Nistkasten gereinigt werden. Die Seitenwand lässt sich öffnen. Material: Holz, Speerholz, Kiefernholz, Eisen Maße: 16x17,5x25 cm16,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
VBS NistkastenVBS Nistkasten aus Kiefernholz ohne Aufhängung. Die Front ist zum leichten Reinigen aufklappbar. Der Nistkasten zum kreativen Gestalten ist ca. 23,5 cm hoch und 12 cm breit. Die Front hat eine Höhe von ca. 21 cm. Das Einflugloch hat ein Durchmesser von ca. 3,4 cm und ist somit für die Mehrzahl der heimischen Vogelarten ausreichend. Den Nistkasten können Sie nach Belieben gestalten. Ob für Ihren eigenen Garten oder als Geschenk - der Nistkasten kommt überall gut an. Tiefe: 12 cm Breite: 12 cm Höhe: 23.5 cm Material: Kiefernholz8,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Siena Garden NISTKASTEN Nistkasten 1St.Mit unserem Nistkasten Waldgezwitscher werden sich die Vögel in deinem Garten heimisch fühlen. Besonders Tannen- und Blaumeisen werden sich freuen. Das Dach des Nistkastens ist zu Förderung der Langlebigkeit mit schadstofffreier wasserbasierter Holzbeize behandelt. Nach jeder Saison sollte der Nistkasten mit warmem Wasser gereinigt werden. Ganz unkompliziert wird dafür die Vorderwand aufgeklappt. Auch unkompliziert ist die Anbringung. Dank des angebrachten Haken kann der Nistkasten problemlos befestigt werden und du kannst das Gezwitscher in deinem Garten willkommen heißen. Die Verzierung strahlt Wärme aus und lässt deinen Garten heimisch werden.26,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
moses. Der Wald - Unser einzigartiger LebensraumExpedition Natur – Der Wald nimmt kleine Forschende mit auf eine einzigartige Reise in den Wald. So können wissbegierige Kinder Wissen, Beobachtungen und Aktionen rund um Pflanzen, Tiere und co. erwerben und erleben. Das Buch ist ideal geeignet für Kinder mit Forschungsdrang und einem Interesse für die verschiedenen Bäume, Sträucher, Pilze und Lebewesen, die sich im Wald finden. Coole Aufgaben zum Forschen und Experimentieren laden Entdecker*innen dazu ein, den Wald auf eine neue Weise zu erleben. Ob gemeinsam mit Freund*innen oder mit der Familie: Der Wald begleitet Kinder bei ihrem Ausflug in die Natur und bringt die faszinierenden Lebensräume der Bäume, Pflanzen und Tiere Kindern spielerisch näher.14,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zinn Giessform Greifvogel Raabe - Silikonform hitzebeständig - benötigt ca. 140g ReinzinnProduktinformationen "Zinn Giessform Greifvogel Raabe - Silikonform hitzebeständig - benötigt ca. 140g Reinzinn" Zinngießform Greifvogel Raabe , ca. 138g ReinzinnAbmessungen: 5,6cm x 2,7cm x 5,5cmSilikonform: ca 7,4 x 8,5 x 5,8 cm Sie erhalten eine neue Zinngießform aus hitzebeständigem Silikon Kautschuk HB (kurzzeitig bis max. 450 Grad Celsius) zum Ausgießen mit niedrigschmelzenden Metalllegierungen wie z.B. Zinn oder Blei. Gießen Sie beliebig oft und bearbeiten bzw. bemalen Sie die Figuren anschließend nach Ihren eigenen Vorstellungen. Ein faszinierendes Hobby: Individuelle Figuren aus eigener Herstellung zum Sammeln, Verschenken oder Verkaufen!Bieten Sie Ihre eigenen Figuren z.B. auf ebay an - die Zinngießform macht sich schnell bezahlt! Die Formen haben eine sehr lange Lebensdauer von vielen Jahren und hunderten Abgüsse.Damit Sie lange Freude daran haben, achten Sie bitte darauf, die Form vor jedem Ausguss.und vor längerer Lagerung sorgfältig mit Talkum Formenpuder auszupudern.Das schont die Form und durch die verbesserten Fließeigenschaften des Gießmaterials in Verbindung mit dem Talkum Formenpuder erhalten Sie bessere Gießergebnisse. Sie können auch von allen Zinngießformen fertig gegossene Figuren in beliebiger Menge erhalten, z.B. für Veranstaltungen, Geschenke, etc. Produkttyp: Silikonform Härtegrad Shore: A33 Farbe: Rotbraun45,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
AniOne NistkastenDas Einflugloch hat einen Durchmesser von 2,8 cm mit Metallplatte zum Schutz vor Spechten. Der Nistkasten ist in einer Höhe von ca. 2-3 m über dem Boden in Richtung Südost anzubringen und pralle Sonne sollte vermieden werden. Nach der Brutzeit sollte der Nistkasten gereinigt werden. Die Seitenwand lässt sich öffnen. Material: Holz, Speerholz, Kiefernholz, Eisen Maße: 16x17,5x25 cm16,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
VBS NistkastenVBS Nistkasten aus Kiefernholz ohne Aufhängung. Die Front ist zum leichten Reinigen aufklappbar. Der Nistkasten zum kreativen Gestalten ist ca. 23,5 cm hoch und 12 cm breit. Die Front hat eine Höhe von ca. 21 cm. Das Einflugloch hat ein Durchmesser von ca. 3,4 cm und ist somit für die Mehrzahl der heimischen Vogelarten ausreichend. Den Nistkasten können Sie nach Belieben gestalten. Ob für Ihren eigenen Garten oder als Geschenk - der Nistkasten kommt überall gut an. Tiefe: 12 cm Breite: 12 cm Höhe: 23.5 cm Material: Kiefernholz8,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Toptex Jagd Thermo-Jagd- und FreizeithoseToptex Jagd Thermo-Jagd- und Freizeithose Für Herren Wärmeisolierendes Membranfutter Teilelastischer Bund mit Gürtelschlaufen 2 Eingrifftaschen vorne Gesäß- und Kniebereich mit strapazierfähigen Taslon-Einsätzen 1 Handytasche auf der rechten Seite 2 aufgesetzte KlappentaschenMaterial Obermaterial: 92% Polyester, 8% Polyamid (Nylon®) Futter: 65 % Polyester, 35 % BaumwolleFarbe OlivGröße M (48/50) - XXL (58)Lieferumfang 1x Thermo-Jagd- und Freizeithose22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.